



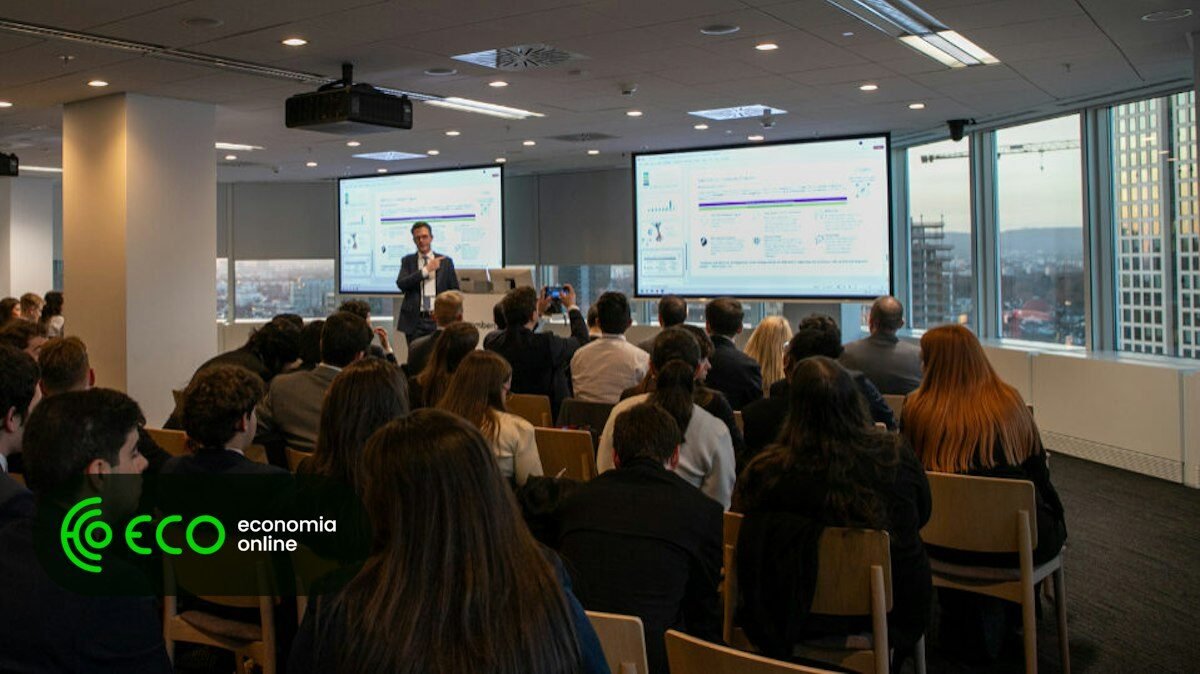
As gestoras de ativos vão continuar a expandir-se por meio de fusões e aquisições (M&A) em todo o mundo, com os principais protagonistas deste setor a emergirem na Ásia. Essa previsão foi feita ao ECO por Christoph Müller, managing director e responsável global de Contabilidade e Gestão Financeira do grupo DWS, a divisão de gestão de ativos do Deutsche Bank.
“Na gestão de ativos, a tendência de consolidação e M&A irá persistir. Acredito que a Ásia se destaca como uma área de crescimento significativo neste mercado”, comentou Christoph Müller durante uma apresentação sobre gestão financeira, estratégica e de risco para estudantes do ISEG, a partir do escritório da Bloomberg em Frankfurt.
Esse comentário alinha-se com as previsões da Oliver Wyman e do Morgan Stanley, que estimam um aumento nas fusões entre gestoras de ativos. O “novo normal” implica mais de 200 transações significativas por ano desde 2022, o que representa o dobro em comparação com a última década, conforme antecipam essas instituições financeiras.
Falando para uma audiência de quase 70 mestrandos em Finanças, a quem se referiu como “líderes do futuro”, Müller destacou que o papel de um diretor financeiro (CFO) está sendo cada vez mais desafiado pelas condições econômicas e geopolíticas, que afetam “definitivamente a realização das estratégias” das organizações.
“Vivemos tempos de volatilidade e incertezas incontroláveis, como a guerra no Irão, cujo desfecho é imprevisível. Isso gera uma incerteza que torna o planejamento mais complexo, o que não facilita a vida de um CFO, mas é algo com que precisamos lidar”, afirmou o executivo da DWS.
“Ao definir metas financeiras, é crucial considerar também o contexto mais amplo do desenvolvimento dos mercados e economias”, avisou aos futuros profissionais do setor financeiro.
Christoph Müller também fez um apelo aos jovens portugueses e estrangeiros que estudam no ISEG, informando que a gestora de ativos do Deutsche Bank, da qual fez parte até ao IPO em 2018, recruta “muitos recém-licenciados” para o setor de gestão de ativos, que é “sem dúvida atraente e dinâmico”, com “algo novo para aprender todos os dias”.
“Isso tornou-se uma parte muito importante dos nossos processos de recrutamento. Atualmente, temos quatro recém-licenciados e um estagiário na área financeira. Curiosamente, nenhum dos quatro recém-licenciados é da Alemanha. Buscamos talentos de todo o mundo”, comentou Christoph Müller, que também elogiou o ensino da Frankfurt School of Finance and Management, onde estudou.
Numa empresa de gestão de ativos, o principal ativo são as pessoas. Os gestores de carteira são nossos maiores recursos. Não dependemos de máquinas para desenvolver nossos produtos; o capital intelectual é essencial.
Na conversa com o ECO, Müller também mencionou os resultados financeiros de 2025, um ano excepcional para a empresa alemã, com um lucro líquido consolidado de 927 milhões de euros, um aumento de 43% em relação ao ano anterior. Neste momento, a DWS tem 1,1 trilhão de euros em ativos sob gestão, distribuídos principalmente entre a Alemanha (47%), outros países da UE (27%) e os Estados Unidos (20%).
“É relevante destacar a gestão rigorosa de custos como uma conquista significativa. Isso reflete o nosso crescimento contínuo nos últimos anos, impulsionado em grande parte por condições de mercado favoráveis”, afirmou o líder da divisão de Contabilidade e Gestão Financeira da DWS.
Quando questionado sobre a multa de 25 milhões de euros que a DWS enfrentou no ano anterior devido a acusações de greenwashing, Müller simplesmente declarou: “Deixamos isso para trás”.
- Transição para ETF passivos e ativos – Continuação da atração de fluxos significativos / Crescimento estimado de 13% nos ativos passivos globais de 2022 a 2028.
- Expansão de alternativas – Aumento do interesse em dívida privada, impulsionado por regulamentações bancárias que favorecem o setor e lacunas no financiamento / Democratização dos mercados privados.
- Parcerias estratégicas mais eficientes – Gestores de ativos estão formando colaborações mais profundas, orientadas por dados, com fintechs, empresas de custódia e plataformas de distribuição / A relação está evoluindo de transações pontuais para parcerias estratégicas.
- Desenvolvimento tecnológico – A tecnologia é fundamental em toda a cadeia de valor, contribuindo para a geração de receitas, eficiência de custos e segurança cibernética / Casos de uso de IA, IA generativa e Big Data estão se destacando.
- Consolidação e interesse em fusões e aquisições – Aumento do interesse por M&A entre os players tradicionais que buscam oferecer uma experiência completa aos clientes.
- Crescimento contínuo na região Ásia-Pacífico – Japão e Índia se tornam novas áreas de foco para os gestores de ativos / Joint ventures são uma forma popular de se envolver no crescimento da região.
- Mudança no comportamento do cliente – O comportamento do cliente está em rápida transformação, impactando tanto a distribuição retalhista quanto a institucional.
*A jornalista esteve em Frankfurt a convite do ISEG